三菱UFJフィナンシャル・グループなど大手銀行5グループの2026年4〜6月期決算は、連結純利益の合計が前年同期比42%増の約1兆9,564億円となり、この期間として4年連続で過去最高を更新しました。
三菱UFJだけでも純利益は8,094億円。数字を見ると「金利が上がれば銀行株は買いなのでは?」と感じますよね。
- なぜ金利が上がると銀行の利益は増えやすいの?
- 過去最高益なら、銀行株も上がり続けるの?
- 好決算の裏にあるリスクは何?
 りゅう
私は今回の決算を、金利のある時代への転換が銀行の稼ぐ力を押し上げた結果だと見ています。ただし、最高益だけで銀行株の買い時は判断できません。
この記事では、5大銀行が最高益になった理由と、銀行株を見る5つの判断軸を整理します👇
- 2026年4〜6月期の5大銀行グループの利益
- 金利上昇が利ざやと利益につながる仕組み
- 貸し倒れ・債券価格下落・期待の織り込みという注意点
🔍 最高益でも「銀行株は必ず上がる」ではない
結論から言うと、今回の最高益は、大手銀行にとって金利上昇が強い追い風になっていることを示しています。長く続いた超低金利の環境から変わり、銀行の本業である預金と貸出から利益を出しやすくなっているからです。
でも、「金利が上がる」「最高益になった」という2つの事実だけで、銀行株が必ず上がるとは言えません。
投資家が見るべきなのは、利益の金額だけではなく、本業の収益がどこから増えたのか、その利益が続くのか、増えるリスクを吸収できるのかです。
📊 5大銀行の純利益は約1兆9,564億円
今回の「5大銀行グループ」は、三菱UFJ、三井住友、みずほ、三井住友トラスト、りそなの5社です。2026年4〜6月期の親会社株主に帰属する純利益は、次のとおりでした。
| 銀行グループ | 純利益 | 前年同期比 |
|---|---|---|
| 三菱UFJ | 8,094億円 | +48.2% |
| 三井住友 | 5,013億円 | 約+33% |
| みずほ | 4,229億円 | +45.5% |
| 三井住友トラスト | 1,422億円 | 約+56% |
| りそな | 805億円 | 約+14% |
なかでも三菱UFJは、第1四半期として過去最高の8,094億円を稼ぎました。前年同期から2,633億円、48%の増益です。
三菱UFJの業務純益は8,090億円で、円金利上昇の取り込み、貸出残高の増加、各種手数料収入の伸びが増益につながりました。会社資料では、円金利上昇による業務純益へのプラス影響を約600億円と説明しています。
 りゅう
最高益の背景は金利だけではありません。貸出の量、手数料ビジネス、海外の収益まで広く伸びたことがポイントです。
🏦 金利上昇で銀行の利ざやが広がる仕組み
銀行の基本的な稼ぎ方は、預金者から集めたお金を、企業や個人へ貸し出すことです。
貸出金利から預金金利などの調達コストを差し引いた差が「利ざや」です。例えば貸出金利が上がっても、預金金利の上昇がそれより小さければ、その差が広がって銀行の資金利益は増えやすくなります。
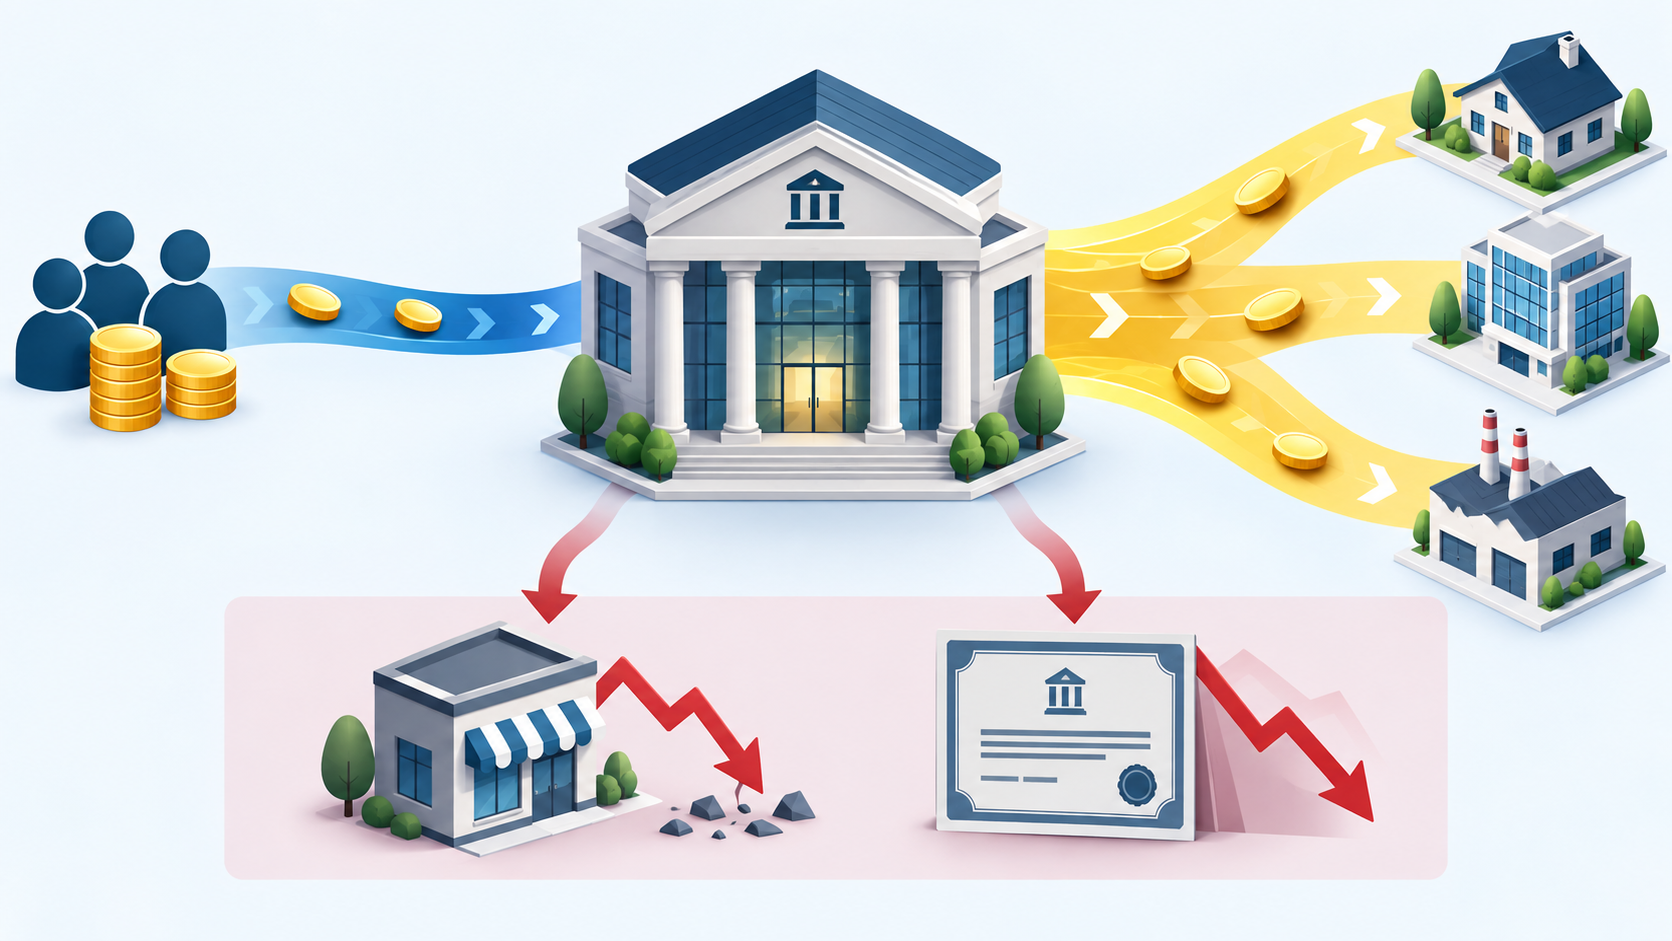
三菱UFJでは、2026年4〜6月期の資金利益が8,823億円となり、前年同期より1,916億円増えました。資金利益だけでなく、信託報酬と役務取引等利益も前年同期より1,042億円増えています。
つまり今回の決算は、金利上昇で利ざやが改善しただけでなく、融資や資産運用など、銀行が提供するサービス全体から利益を増やした結果なんです。
💼 貸出・手数料・海外事業も利益を押し上げた
銀行の利益を分析するときは、金利だけに注目すると全体像を見誤ります。今回の増益には、主に次の3つも寄与しました。
- 貸出残高の増加:企業の設備投資やM&Aに伴う資金需要を取り込んだ
- 手数料収入の増加:融資、資産運用、不動産、決済などのサービス収益が伸びた
- 海外・市場部門の伸長:海外融資や売買収益、持分法適用会社の利益が増えた
三菱UFJでは、持分法による投資損益が前年同期より1,036億円増えました。モルガン・スタンレーの好調な業績が主な要因です。三井住友トラストでも、円金利上昇に加え、投資運用コンサルティング、不動産仲介、資産運用・資産管理の手数料関連利益が増えています。
こうした収益源が複数ある銀行は、一つの収益が弱くなっても別の収益で補いやすい。だから私は、利ざやだけでなく手数料収入と海外事業の成長も確認します。
⚠️ 金利上昇には3つのリスクもある
金利上昇は銀行に追い風ですが、上がり方が速すぎると逆風も強くなります。
| リスク | 銀行への影響 | 確認したい数字 |
|---|---|---|
| 貸し倒れ | 企業や個人の返済負担が増え、与信費用が増える | 与信費用、不良債権比率 |
| 債券価格下落 | 金利上昇で既に保有する債券の価格が下がる | 債券損益、含み損益 |
| 利ざや縮小 | 預金金利の上昇や預金獲得競争で調達コストが増える | 預貸金利回り差 |
実際、三菱UFJの与信関係費用は720億円の費用となり、前年同期より251億円増えました。これは前年に大口の貸倒引当金戻入を計上した反動が主な理由ですが、今後も景気が弱くなれば貸し倒れコストが膨らむ可能性があります。
また、国債等債券関係損益は350億円の損失でした。金利上昇で新たな運用収益を得やすくなる一方、既に持っている債券の価格は下がる。この両面を見る必要があります。
✅ 銀行株を見る5つのチェックポイント
銀行株を分析するとき、私は次の5つをセットで確認します。
- 利ざや:貸出金利の上昇が預金金利の上昇を上回っているか
- 貸出の量と質:貸出残高が増え、不良債権と与信費用が抑えられているか
- 手数料収入:資産運用、決済、M&Aなど金利以外の収益が伸びているか
- 海外事業:海外の貸出・市場・出資先の利益が安定しているか
- 株価の織り込み:PERやPBR、過去の利益水準と比べ、期待が先行しすぎていないか
りゅう「銀行は金利上昇で儲かる」という一言で終わらせず、利益の質とリスクを同じ画面で見る。この癖が、ニュースに振り回されない投資判断につながります。
📝 まとめ
大手銀行5グループの2026年4〜6月期純利益は、合計で約1兆9,564億円となり、同期間として4年連続の過去最高を更新しました。
- 金利上昇で利ざやが広がり、銀行本来の稼ぐ力が改善した
- 貸出残高、手数料、海外・市場事業の伸びも最高益を支えた
- 貸し倒れ、債券価格下落、預金金利上昇、株価の織り込みには注意が必要
銀行の最高益というニュースだけで判断するのではなく、利益が今後も続くのか、リスクを吸収しながら成長できるのかまで確認することが大切です。
※本記事は情報提供を目的としたもので、特定の金融商品や銘柄の売買を推奨するものではありません。投資には元本割れを含むリスクがあり、利益を保証するものではありません。最終的な投資判断は、ご自身の責任で行ってください。