ユニクロを展開するファーストリテイリングが、2026年8月期に過去最高の業績を更新しました。「知っているブランドだし、決算も良い。それなら株も買いやすいのでは?」と感じますよね。
「過去最高なら、これからも株価は上がる?」「すでに持っているけれど、何を見て判断すればいい?」
 りゅう
私は、好決算という見出しだけでは買いません。会社の成長と、その成長に対して払う株価を分けて考えています。
今回の決算では、売上だけでなく利益率も改善しています。その強さを確認しながら、実績・次の見通し・現在の株価の3つを分けて見ていきましょう。
- 過去最高業績の中身と海外ユニクロの成長
- 好決算でも株価上昇が保証されない理由
- 次の決算で確かめたい利益率・在庫・成長期待
📊 売上3兆9,633億円、利益率も改善
2026年10月8日発表の2026年8月期決算は、5期連続の過去最高業績でした。対象期間は2025年9月1日から2026年8月31日です。
| 項目 | 2026年8月期実績 | 前期比 |
|---|---|---|
| 売上収益 | 3兆9,633億円 | 16.6%増 |
| 事業利益 | 7,184億円 | 30.4%増 |
| 営業利益 | 7,431億円 | 31.7%増 |
| 親会社所有者帰属当期利益 | 5,425億円 | 25.3%増 |
事業利益は、売上から商品の原価と販売・管理の費用を引いた利益です。営業利益とは集計範囲が違うため、比べるときは同じ利益の種類にそろえます。
事業利益率は16.2%から18.1%へ改善しました。売上100円あたりに残る事業利益が、約16円から約18円になったイメージです。今回は「売上は伸びたけれど利益が残らなかった」という決算ではありません。
出典:2026年8月期業績および2027年8月期業績予想(3〜5ページ)(2026年10月28日確認)
🌏 成長の中心は海外ユニクロ
会社全体の数字だけでは、どこが成長を支えているかが見えません。今回は海外ユニクロが大きな柱になっています。
海外ユニクロの売上収益は2兆4,111億円で26.2%増、事業利益は4,398億円で44.1%増でした。売上以上に利益が伸びた点も確認したいところです。
会社は、質の高い出店に加え、商品・売り場・情報発信を連動させたことがブランドへの支持につながったと説明しています。単に店舗を増やすだけでなく、選ばれる理由を作れているかが成長を続ける条件になると私は見ています。
りゅう私が確認するのは、海外で売れたという結果の先です。次の年も売れ続けて、出店にかかる費用を吸収できるかまで見たいんですよね。
出典:2026年8月期決算サマリー(2026年10月28日確認)
⚖️ 好決算でも株価が上がるとは限らない理由
一般に株価は、発表された実績だけでなく、これからの利益に投資家がどれくらい期待しているかでも動きます。前年より良い数字でも、すでにそれ以上が期待されていれば、発表後に上がらないことがあります。
例えば、利益が100から120へ増えると期待されていた会社が、実際には110だったとします。前年より10%増えていても、期待の120には届いていません。これは仕組みを説明する仮の例で、今回の同社の市場予想を示す数字ではありません。
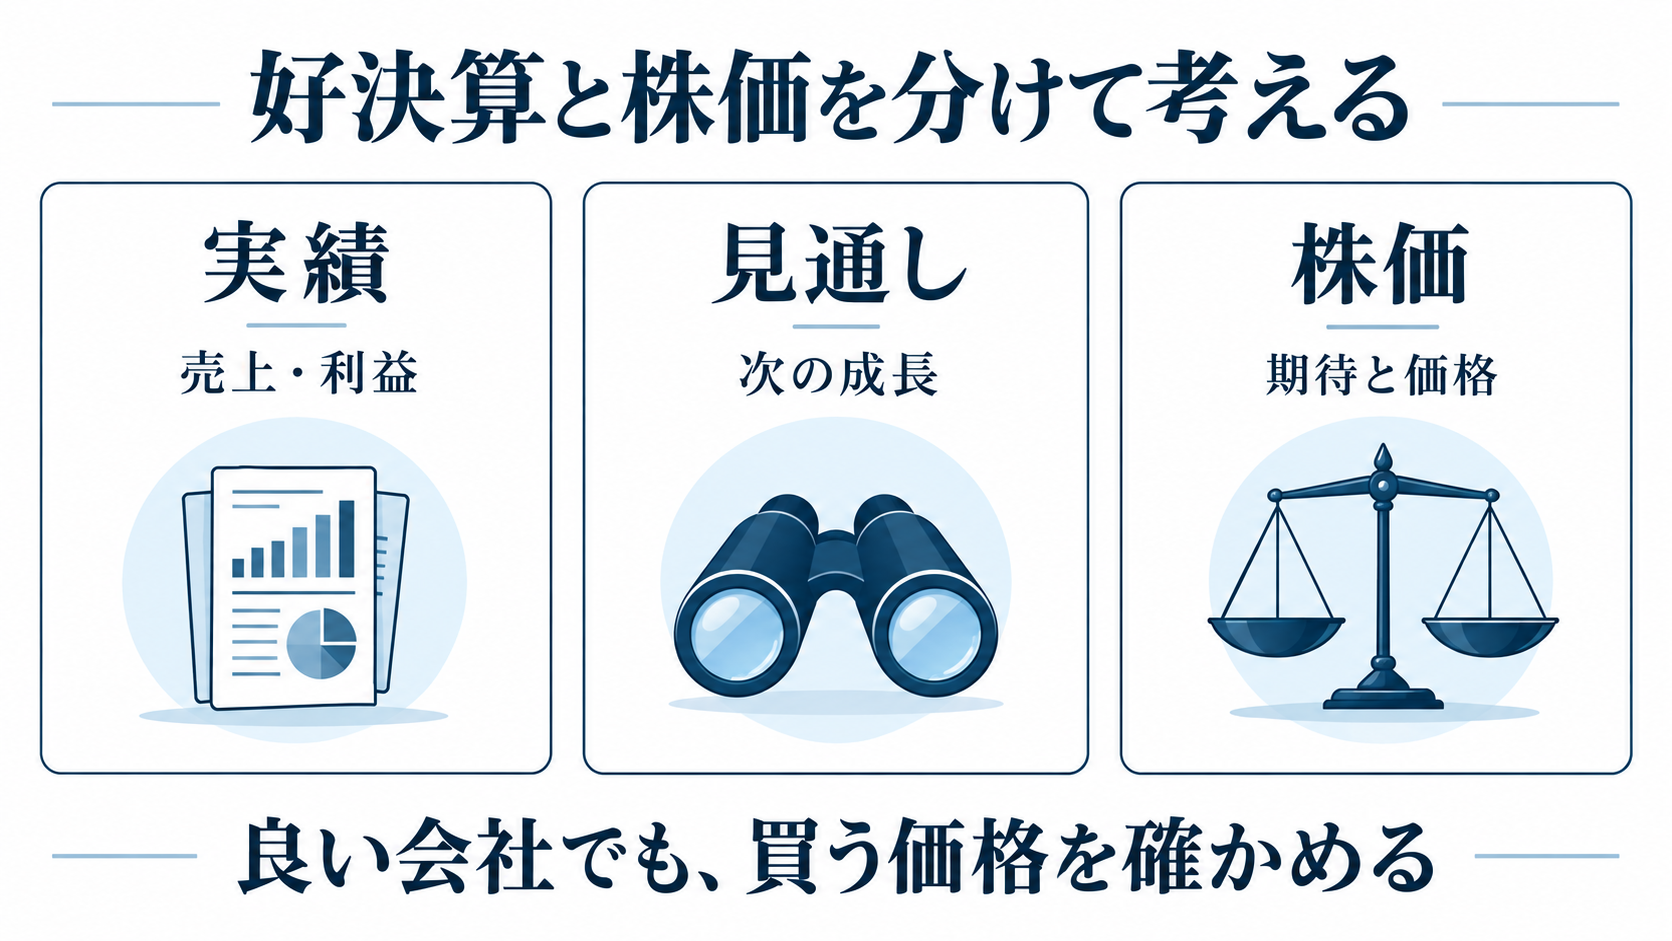
良い会社を見つけることと、買う価格を決めることは、それぞれ確認が必要です。長期で持つ場合も、買った時点で高すぎる期待を払っていないかを考えたいですね。
🔎 私が確認する3つのポイント
- 海外の成長が利益につながり続けるか
- 在庫・値引き・為替が利益率を圧迫しないか
- 次の成長に対して今の株価は見合うか
1.海外の成長と利益率
海外売上の伸びだけでなく、地域ごとの利益率や出店費用を確認します。成長を支える地域が偏っていないかも、決算資料から追えます。
2.在庫・値引き・為替
服は売れ残れば値下げが必要になります。在庫が増えても、新店向けの準備なのか、売れ残りなのかで意味は違います。売上の伸びと在庫、値引き、利益率をセットで確認したいところです。
為替も一方向には働きません。円安は海外業績の円換算額を押し上げる一方、国内事業の調達コストには負担となり得ます。会社も来期の国内ユニクロについて、為替予約の円安による原価率上昇を見込んでいます。
3.次の見通しと買う価格
会社は2027年8月期について、売上収益4兆4,500億円、事業利益8,300億円を予想しています。これは確定実績ではなく会社の見通しです。
予想が伸びていても、それ以上の成長を前提に買われていれば株価の負担になります。株価が予想利益の何倍かを見るPERなども使い、過去の水準や成長率と合わせて判断します。この記事では最新株価に基づく割安・割高の判定はしていません。
出典:FY2026 Results Summary/FY2027会社予想(2026年10月28日確認)
🧭 長期保有でも、買った理由を確認する
すでに保有している人も、好決算を理由に安心して放置するより、最初に期待した成長が続いているかを確認してみてください。逆に、短期的に株価が下がっただけで、その成長が崩れたと決める必要もありません。
私なら、次の決算で海外事業の利益率、在庫と値引き、会社予想の進み具合を確認します。日々の株価を見るだけより、「どの数字が変わったら考え直すか」を決めておく方が、感情的な判断を減らしやすくなります。
りゅう過去最高だから買う、下がったから売る。その前に、何で稼ぎ、その利益が続くのかを自分の言葉で説明できるようにしておきたいです。
💡 まとめ:実績・見通し・株価を分ける
今回のファーストリテイリングは、海外ユニクロの成長を背景に、売上と利益率の両方が改善しました。業績の強さを確認したうえで、次の成長と現在の価格を別々に考えることが投資判断につながります。
まずは公式決算資料を開き、海外事業の利益、在庫、来期予想の3か所を確認してみてください。ニュースの見出しから一歩進んで、保有や購入の理由を整理できます。
ニュースに振り回されず、自分で資産形成を判断する軸を増やしたい方は、ほかの記事も確認してみてください。
本記事は情報提供・金融教育を目的とし、特定銘柄の売買を推奨するものではありません。株式投資には価格変動による元本割れなどのリスクがあり、利益を保証しません。将来予想は変わる可能性があります。最新の開示資料をご確認のうえ、投資の最終判断はご自身で行ってください。情報確認日:2026年10月28日。