食料品の消費税率を、2027年4月から2年間、現在の8%から1%へ引き下げる改正案が動いています。
- 食料品が1%なら、飲食店も追い風になる?
- 外食とテイクアウトで、なぜ影響が分かれる?
- 投資家は企業のどこを見ればいい?
 りゅう
家計にはうれしいニュースですが、企業への影響は一律ではありません。大事なのは「減税される商品を、どれだけ売っている会社か」です。
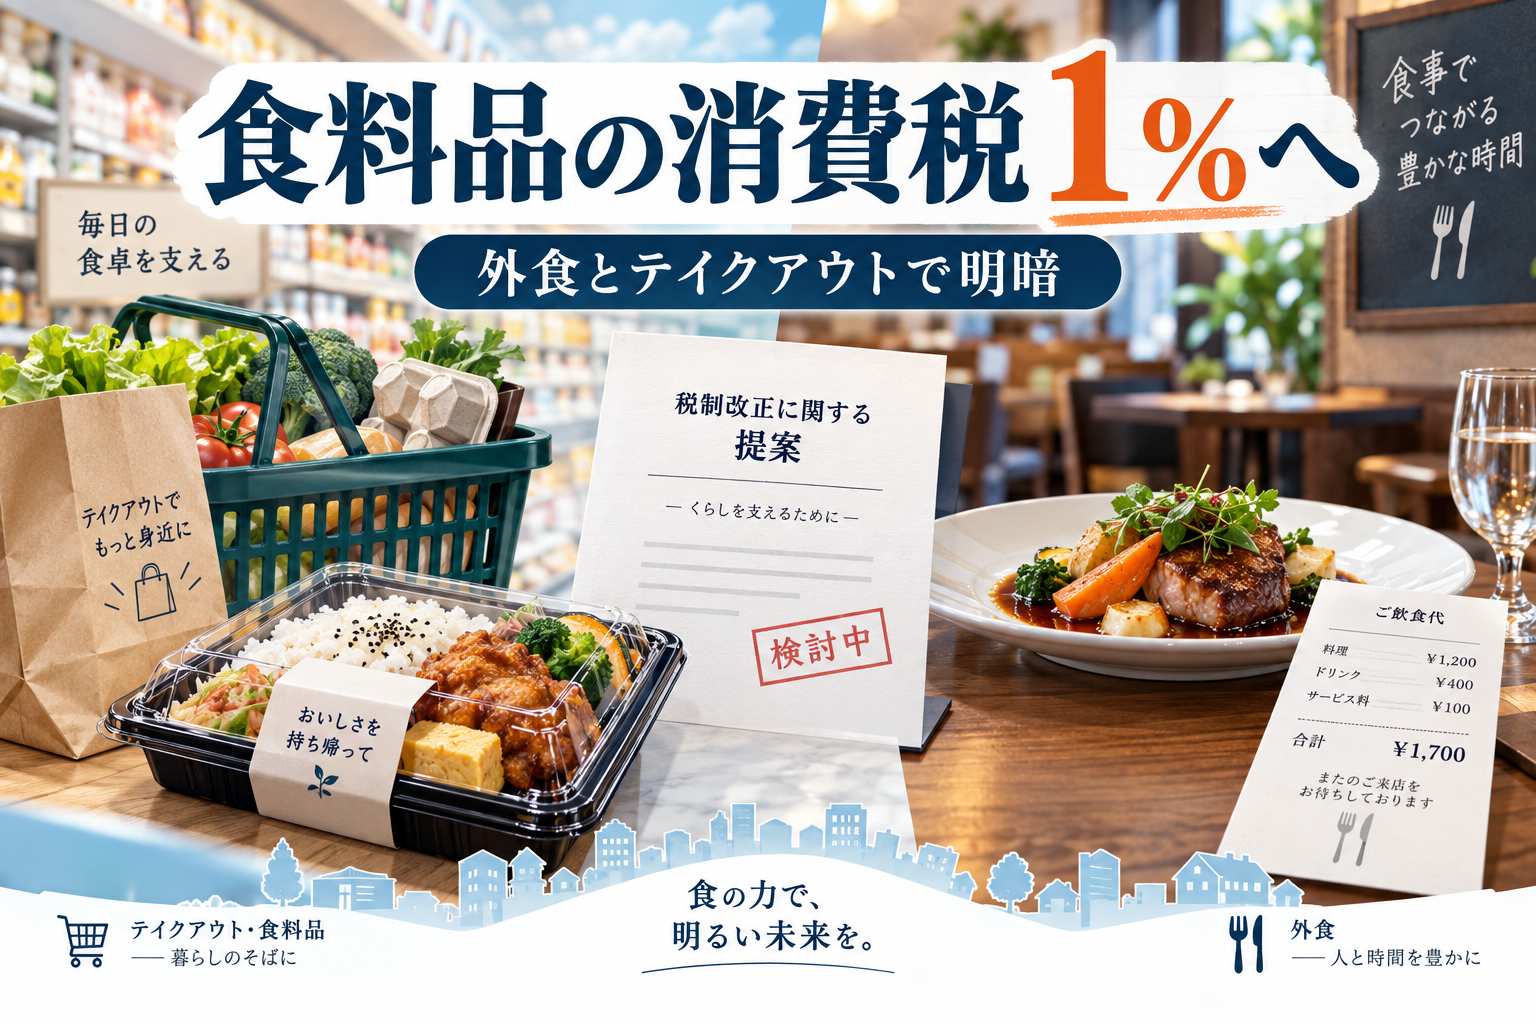
この記事では、食料品1%の改正案と、外食企業を見る3つのポイントを整理します👇
- 1%になる対象と、10%のまま残る取引
- 外食とテイクアウトの価格差が広がる仕組み
- 企業の強さを見極める3つの判断軸
🧾 食料品1%は、まだ成立前の改正案
政府は2026年9月15日、飲食料品の消費税率を1%へ引き下げる大綱を閣議決定しました。期間は2027年4月1日から2029年3月31日までの2年間です。
ただし、2026年10月7日時点では、国会で法案が可決・成立した後に実施される改正案です。国税庁も、今後の国会審議を経て成立した場合の内容だと明記しています。
 りゅう
「2027年4月から必ず1%になる」と断定せず、現時点では成立前の改正案として見るのが正確です。
🥡 テイクアウト1%、店内飲食10%の差
改正案では、現在8%の軽減税率が適用されている飲食料品の範囲が、そのまま1%の対象になります。
| 取引 | 改正案の税率 | ポイント |
|---|---|---|
| スーパーなどの食料品 | 1% | 現在8%の対象 |
| テイクアウト・宅配 | 1% | 持ち帰りや出前 |
| 店内飲食・外食 | 10% | 改正案の対象外 |
| 酒類・ケータリング | 10% | 改正案の対象外 |
| 定期購読の新聞 | 8% | 1%への引下げ対象外 |
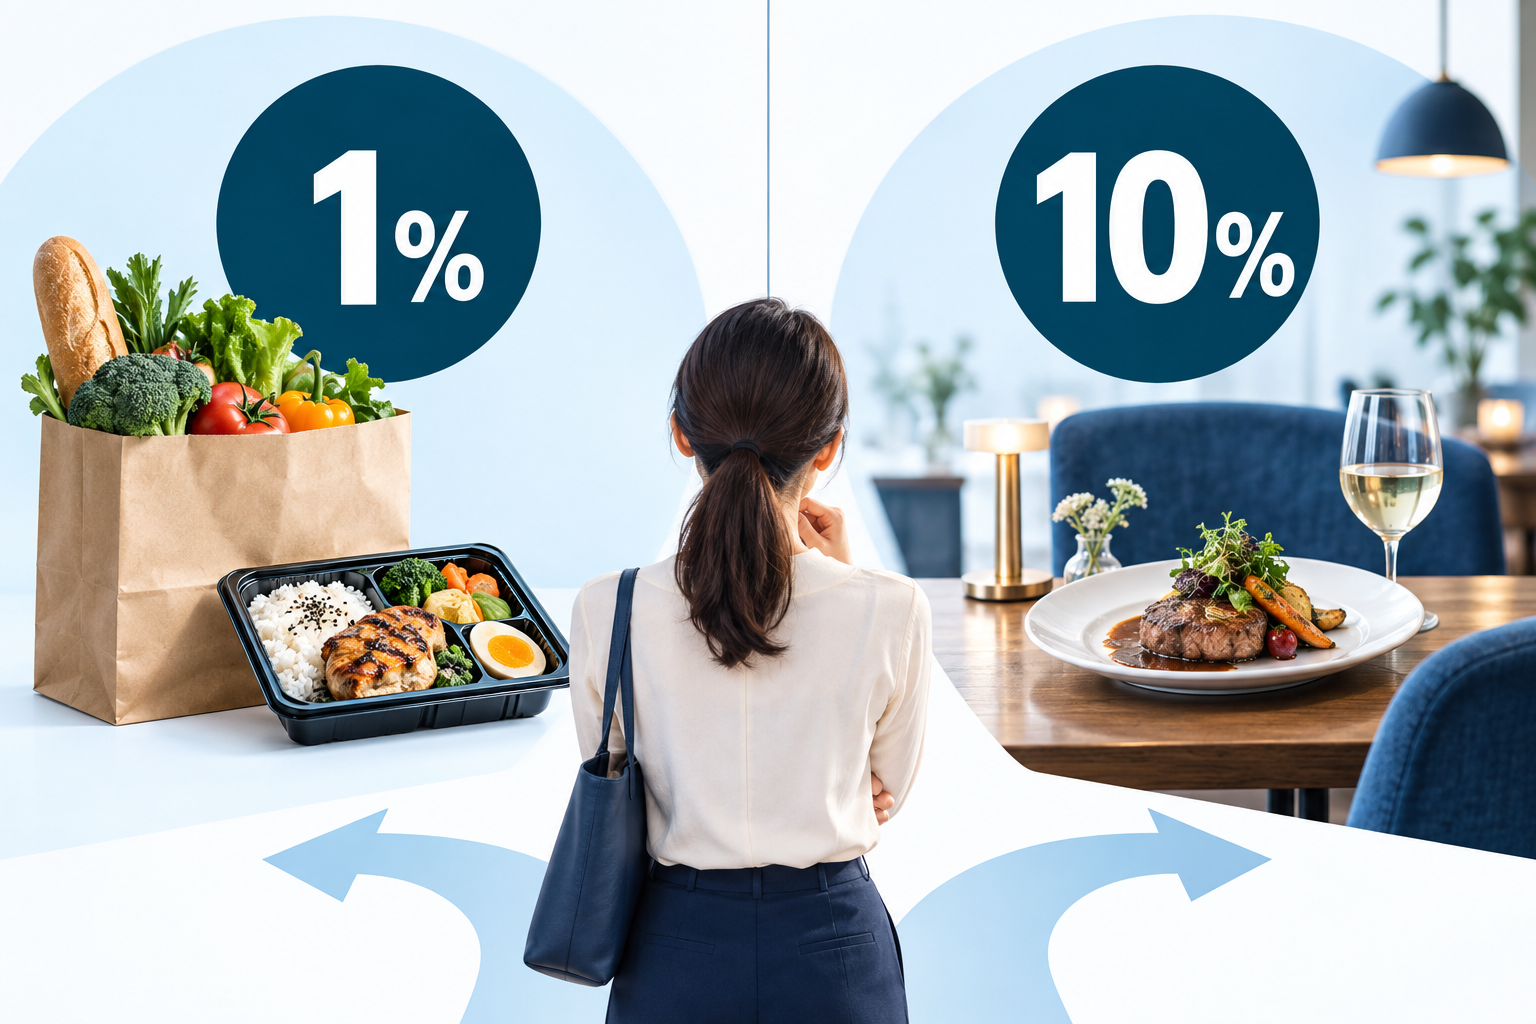
例えば、税抜1,000円の商品を考えてみます。税率変更が税込価格へそのまま反映されると仮定すれば、テイクアウトは1,010円、店内飲食は1,100円です。
現在の8%と10%では差が20円ですが、1%と10%なら差は90円まで広がります。この相対的な価格差が、節約を重視する人の選択を自炊や持ち帰りへ動かす可能性があります。
もちろん、実際の価格設定は企業ごとに異なります。「減税分が必ず全額値下げされる」「外食の客数が必ず減る」と決まっているわけではありません。
⚖️ 減税=企業の利益増ではない
消費税率が下がると、消費者が支払う税込価格は下がりやすくなります。でも、その税率差がそのまま企業の利益になるわけではありません。
企業の利益を左右するのは、減税後に客数や販売量が増えるか、価格をどう設定するか、原材料費・人件費・物流費をどこまで抑えられるかです。
- 追い風になりやすい可能性:食料品販売やテイクアウトの比率が高い
- 影響を受けやすい可能性:店内飲食への依存度が高く、価格競争が激しい
- 税率差を超えられる可能性:店内体験や商品力に強いブランドがある
りゅう「食料品減税だから小売株は買い」「外食株は売り」と一括りにせず、企業ごとの売上構成と利益の残り方まで確認したいところです。
📊 私が確認する3つのポイント
1. 店内売上への依存度
最初に見るのは、売上のうち店内飲食がどれくらいを占めるかです。店内比率が高い企業ほど、テイクアウトとの相対的な価格差が客数へどう影響するかを丁寧に追う必要があります。
2. テイクアウト・宅配の比率
持ち帰りや宅配をすでに運営できている企業は、1%の対象になる商品を増やしやすい可能性があります。店舗数だけでなく、持ち帰りの注文比率や専用商品の有無も確認したいですね。
3. 値上げしても選ばれるブランド力
外食の価値は、料理だけではありません。立地、接客、店内の体験、限定商品など、「その店で食べたい理由」がある企業は、税率差だけで客が離れにくい可能性があります。
- 店内売上と持ち帰り売上の構成
- 客数・客単価・既存店売上の変化
- 原材料費・人件費を含む利益率
🔍 私の見方
私は、食料品の消費税率1%というニュースだけで、飲食企業の勝ち負けを決めません。
企業によって、店内飲食とテイクアウトの比率、価格を上げても選ばれるブランド力、利益が残る仕組みが違うからです。
ニュースだけで投資判断をせず、企業のビジネスモデルまで確認する。
店内依存度・テイクアウト比率・ブランド力の3つを見ると、減税を追い風にできる企業かどうかを考えやすくなります。
改正案が成立した場合は、2027年4月以降の既存店売上、客数、客単価、営業利益率を追います。政策ニュースを「上がる・下がる」で終わらせず、数字の変化まで確認することが大切です。
📝 まとめ
- 政府は2027年4月から2年間、飲食料品の消費税率を1%へ引き下げる改正案を示した
- 2026年10月7日時点では法案成立前で、店内飲食は10%、テイクアウト・宅配は1%の対象となる案
- 投資家は店内依存度・テイクアウト比率・ブランド力を確認する
主な参照資料
- 国税庁・財務省「消費税率引下げ特設サイト」(2026年10月7日参照)
- 国税庁「飲食料品に係る2年間の消費税率引下げに関するQ&A」(2026年9月)
- 首相官邸「飲食料品に係る消費税率の引下げ及び給付付き税額控除についての会見」(2026年7月30日)
ニュースに振り回されず、自分で資産形成を判断する軸を増やしたい方は、ほかの記事も確認してみてください。
※本記事は特定の金融商品の購入を推奨するものではありません。投資には元本割れ等のリスクがあり、利益を保証するものではありません。最終的な投資判断はご自身の責任で行ってください。